فريق تحرير منارة القوانين في السعودية
سبتمبر 2026
تحدد الأنظمة القضائية شروط المطالبة المالية بدون إثبات لضمان استرداد الحقوق وحمايتها من الضياع، حتى عند غياب العقود الرسمية المكتوبة. وحرصاً من التشريع السعودي في نظام الإثبات الجديد على تنظيم التعاملات الشفهية، يوضح هذا الدليل الشامل أهم 6 شروط المطالبة المالية بدون إثبات في النظام السعودي، والوسائل البديلة المقبولة لدى المحاكم لإثبات الحقوق.
إن إدراك شروط المطالبة المالية بدون إثبات يُشكل حجر الزاوية للمدعي لبناء موقف قانوني قوي لتفادي الحكم برد الدعوى لعدم الثبوت، مع إمكانية الاعتماد على القرائن الرقمية الحديثة وشهادة الشهود والإقرارات، مما يضمن وصول الأموال لأصحابها وتجنب مخاطر الوقوع في فخ الدعاوى الكيدية.
💡 خلاصة نظامية | شروط المطالبة المالية بدون إثبات
يُشترط للقبول الإجرائي للمطالبات المالية المفتقرة للعقود المكتوبة: ألا يتجاوز الدين 100,000 ريال (أو ثبوت المانع الأدبي/المادي)، تقديم قرائن رقمية كالمحادثات البنكية والمراسلات، والاستناد للإقرار أو اليمين الحاسمة وفق نظام الإثبات السعودي.
شروط المطالبة المالية بدون إثبات في القضاء السعودي
يعتبر الموقف القانوني للمدعي في القضايا المالية التي تفتقر إلى سند كتابي موقفاً حساساً يتطلب بناء استراتيجية قضائية محكمة تتجاوز مجرد سرد الوقائع المجردة أمام المحكمة. يرتكز هذا الموقف على المبدأ الجوهري في المادة الرابعة من نظام الإثبات، والتي تنص على أن البينة على من ادعى، مما يضع عبء الإثبات كاملاً على عاتق المدعي.
إن أثر هذه القاعدة يتجلى في ضرورة تحويل الادعاء الشفهي إلى حق ثابت عبر قرائن مادية أو معنوية تسد فجوة غياب المحرر العرفي واستيفاء كافة شروط المطالبة المالية بدون إثبات. لذا، فإن التحليل الاستراتيجي الأولي لقوة الأدلة المتاحة قبل المرافعة يعد خطوة حاسمة لتفادي الحكم برد الدعوى لعدم الثبوت.
النصاب النظامي واستثناءات المانع الأدبي والمادي
يحلل نظام الإثبات السعودي الأصل القانوني للمطالبة المالية بمرونة عالية تنظم شروط سماع البينات الشفهية، وتحدد الضوابط الإجرائية لتجاوز عقبة غياب المحررات الكتابية في التعاملات المالية المختلفة بين الأفراد:
- قاعدة النصاب المالي المحدد نظاماً: أوجبت المادة 66 ضرورة التوثيق الكتابي في التصرفات المالية التي تزيد قيمتها عن مئة ألف ريال سعودي، ولا تُقبل شهادة الشهود لإثبات ما يتجاوز هذا المبلغ كأصل عام.
- استثناء المانع الأدبي والمادي في التعاملات: أتاح النظام المادة 68 تجاوز عقبة غياب الكتابة في التصرفات التي تزيد عن مئة ألف ريال إذا وجد مانع أدبي كقرابة الرحم، أو مانع مادي كالكوارث وفقد الدليل.
- تمركّز عبء الإثبات على المدعي: يقع عبء الإثبات كاملاً على عاتق المدعي، بينما يكفي المدعى عليه إنكار الدعوى بيمينه ما لم تقم بينة بخلاف ذلك تدعم موقف صاحب الحق.
- شرط الصفة والإنتاجية في الواقعة: يجب أن تكون الواقعة المراد إثباتها متعلقة بالدعوى مباشرة، ومنتجة في أثرها، وجائزاً قبولها نظاماً وشرعاً أمام الدائرة القضائية.
- حظر مخالفة الدليل الكتابي الموثق: لا يجوز إثبات ما يخالف دليلاً كتابياً رسمياً أو عرفياً إلا بدليل كتابي آخر أو إقرار صريح ومسجل صراحة من الخصم.
- دور القرائن القضائية في الاستنباط: تُستخدم القرائن القضائية لاستكمال عقيدة المحكمة عند وجود مبدأ ثبوت بالكتابة أو وجود مانع أدبي يبرر عدم التوثيق المالي.
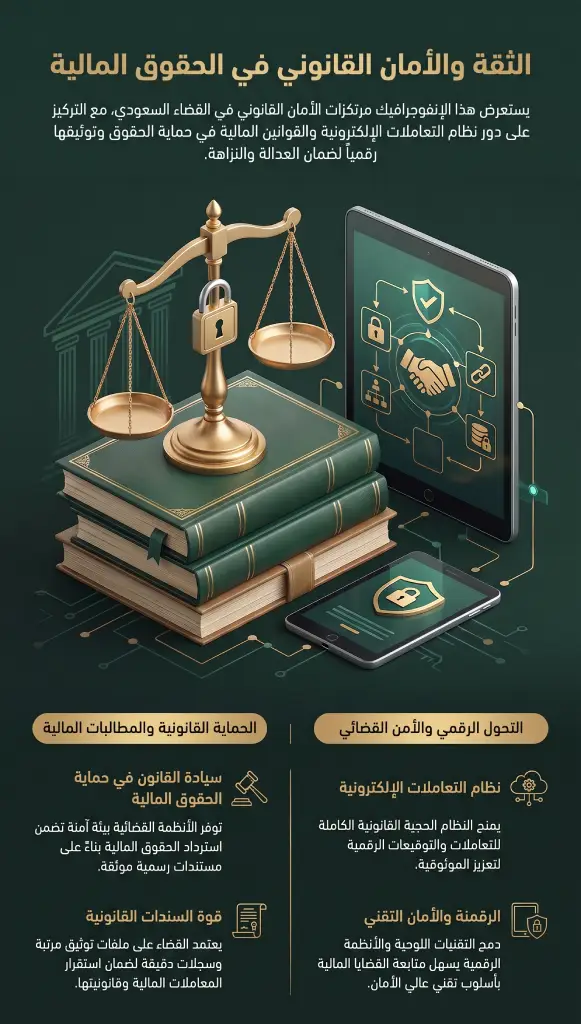
هل ترغب في توثيق معاملتك أو بدء إجراءاتك عبر القنوات الرسمية؟
تتيح وزارة العدل السعودية منصات إلكترونية موثوقة لحماية الحقوق وقيد الدعاوى؛ يمكنك الاستفادة من الخدمات المباشرة لإصدار السندات التنفيذية، رفع الدعاوى القضائية، أو التحقق من تراخيص الممارسين العدليين.
وسائل الإثبات البديلة أمام القضاء
شهد القضاء السعودي تحولاً نوعياً عبر تبني مفهوم الإثبات المرن، حيث انتقل من الجمود في اشتراط الورقة المكتوبة إلى رحابة قبول القرائن المعاصرة والوسائل البديلة كأدلة كاملة الحجية متى ما قُدمت وفق الأطر النظامية. وتعد الشهادة والإقرار واليمين الأركان الثلاثة التي يستند إليها القضاء عند غياب السند المكتوب.
إن قبول هذه القرائن يغلق الثغرات القانونية أمام المماطلين الذين يتذرعون بغياب العقود الورقية لإنكار حقوق الآخرين، مما يعزز الأمان الحقوقي ويؤكد أن تطبيق شروط المطالبة المالية بدون إثبات يضمن وصول الحقوق إلى أصحابها ويؤكد أن صدق الواقعة المادية يطغى إجرائياً على غياب القالب التقليدي للتوثيق إذا ما قُدمت القرائن بشكل منهجي ومحكم.
ضوابط الشهادة والإقرار واليمين الحاسمة
تتكامل وسائل الإثبات الشفهية والشخصية لتشكل منظومة إثبات متماسكة تستند إليها المحكمة عند غياب العقود المكتوبة، وذلك وفق الضوابط والإجراءات النظامية التالية:
- شروط قبول شهادة الشهود: يُشترط في الشاهد العدالة والأهليّة وألا تكون له مصلحة مباشرة أو دفع ضرر، وألا تتجاوز المطالبة مئة ألف ريال إلا بوجود مانع أدبي.
- حجية الإقرار القضائي المطلقة: يعد الإقرار القضائي أمام المحكمة حجة قاطعة على المقر وقاصرة عليه، وتغني المدعي تماماً عن تقديم أي بينة أخرى بمجرد ثبوته.
- عدم تجزئة الإقرار الصادر: لا يقبل الإقرار التجزئة على صاحبه، فلا يُؤخذ منه الضار ويُترك النافع إذا كان الصدور عن واقعة مالية واحدة متصلة ببعضها.
- اليمين الحاسمة كخيار أخير: تُوجّه اليمين الحاسمة للخصم لقطع النزاع عند عجز المدعي عن تقديم البينة، ويترتب على أدائها الحكم بعدم سماع الدعوى المالية.
- أثر النكول عن أداء اليمين: يترتب على نكول المدعى عليه وامتناعه عن الحلف الحكم لصالح المدعي وإلزامه بالحق المالي المطالب به بناءً على هذا الامتناع.
- تكامل البينات للوصول لليقين: يحق للدائرة القضائية الجمع بين الشهادة الشفهية والقرائن المادية لتكوين عقيدتها واستكمال قناعتها القضائية الشاملة بحقيقة الحق.
الحجية القانونية للشواهد الرقمية
منح نظام التعاملات الإلكترونية ونظام الإثبات الجديد الحجية الكاملة للمراسلات الرقمية، معتبراً إياها مساوية للمحررات العرفية في القوة الإلزامية. يحلل هذا النظام كيف أصبحت الوسائل التقنية مستودعاً موثوقاً للحقوق، شريطة أن تكون منسوبة لأطرافها وخالية من التلاعب الفني. إن الاعتراف بالدليل الرقمي أحدث نقلة نوعية في إثبات المديونيات التي تتم عبر الرسائل اللحظية أو البريد الإلكتروني، مما قلص فرص الإنكار.
وتعتبر هذه المرونة الرقمية ركيزة أساسية لدعم التعاملات الحديثة وتوثيق الالتزامات المالية الشفهية وتوفير الحماية القانونية اللازمة لأصحاب الحقوق وفق شروط المطالبة المالية بدون إثبات في مختلف الظروف والأوقات.
شروط اعتماد محادثات الواتساب والتحويلات
لتوثيق القرائن الرقمية أمام المحاكم وضمان عدم الطعن فيها أو استبعادها، يتوجب على المدعي استيفاء الشروط والضوابط الإجرائية المحددة في النقاط التالية:
- توثيق محادثات تطبيق الواتساب: تقديم نسخ مصورة وموثقة تُظهر بوضوح رقم الجوال المرتبط بهوية الطرف الآخر، وتاريخ المراسلة، والعبارات الصريحة الدالة على المديونية.
- ربط كشوف الحسابات البنكية: إرفاق كشف الحساب البنكي الذي يثبت خروج المبلغ، مع ربطه زمنياً بالمحادثات التي تؤكد صفة القرض لمنع ادعاء الهبة.
- اعتماد البريد والرسائل النصية: تقديم رسائل البريد الإلكتروني الرسمية أو الرسائل النصية الموثقة عبر الشبكات والتي تتضمن إقراراً صريحاً بالدين وموعد سداده.
- طلب ندب الخبير التقني: طلب الاستعانة بخبير تقني عبر المحكمة في حال إنكار الخصم صحة الرسائل لإثبات مصدرها وسلامة سجلاتها الرقمية من التعديل.
- مشروعية الحصول على الدليل: يُشترط أن يكون الحصول على الدليل الرقمي قد تم بطرق مشروعة لا تنتهك خصوصية الأفراد أو تخالف الأنظمة المرعية.
- تثبيت أصل المحررات الرقمية: الاحتفاظ بالوسائط الرقمية والأجهزة التي تحتوي على المراسلات والأدلة لتقديمها للمحكمة عند طلب المعاينة المباشرة أو الفحص التقني.
الإجراءات القضائية لتقديم الدعوى
تبدأ الإجراءات بصياغة اللائحة بشكل دقيق عبر المنصات العدلية المعتمدة. كما يوصى بالاطلاع المسبق على كيفية رفع دعوى قضائية في السعودية لضمان استيفاء المستندات والشروط الشكلية المطلوبة قبل التقديم الرسمي. إن اختيار الاختصاص المكاني الصحيح يضمن سرعة التبليغات القضائية ويمنح الدعوى صبغة الجدية منذ الجلسة الأولى، مما يسهل على الدائرة القضائية الانتقال مباشرة لنظر موضوع الحق والبت فيه.
عند وجود تعقيدات أو منازعات معقدة تتصل بتحصيل المبالغ المتعثرة، يفضل الاستعانة بشركات أو أفراد متخصصين، حيث يوفر التواصل مع محامي تحصيل ديون خيارات وإجراءات تنفيذية وقانونية تضمن استرداد الأموال بكفاءة وتدعم مراعاة شروط المطالبة المالية بدون إثبات.
خطوات القيد عبر بوابة ناجز
يتطلب القيد الإلكتروني للدعاوى المالية اتباع خطوات محددة والتأكد من معرفة تفاصيل إجراءات رفع دعوى مطالبة مالية بالسعودية لضمان قبول الصحيفة إجرائياً والانتقال مباشرة لنظر الموضوع أمام الدائرة المختصة:
- صياغة لائحة الدعوى المكتملة: إعداد نص دقيق يتضمن التأسيس القانوني السليم واستخدام صحيفة دعوى مطالبة مالية المكتملة الأركان ببيان منشأ الدين وتاريخ الاستحقاق وسبب تسليم الأموال.
- الدخول عبر بوابة ناجز: تسجيل الدخول للمنصة العدلية الرسمية عبر بوابة ناجز واختيار خدمة صحيفة الدعوى التخصصية وتعبئة كافة البيانات المطلوبة.
- تحديد الاختصاص النوعي للمحكمة: التمييز بدقة بين المحاكم العامة القضايا المدنية وبين المحاكم التجارية المنازعات القائمة بين التجار لأعمال تجارية.
- مراعاة الاختصاص المكاني للنظام: قيد الدعوى في المحكمة التي يقع في نطاقها مقر إقامة المدعى عليه لتسهيل وتبليغ الإشعارات القضائية المعتمدة نظاماً.
- إرفاق كافة البينات المتاحة: رفع جميع الأدلة والقرائن الرقمية وكشوفات الحسابات المتاحة دفعة واحدة ضمن مرفقات الصحيفة لتدعيم موقف المدعي.
- متابعة الجلسات والإشعارات العدلية: الحضور في المواعيد المحددة عبر التقاضي الإلكتروني وتقديم المذكرات الجوابية في الأوقات النظامية المحددة للمحاكمة. إذا كنت تتواجد في المنطقة الغربية وتواجه صعوبات في التمثيل القضائي، فإن التنسيق مع محامي قضايا مالية جدة يساعد في إدارة المذكرات والجلسات القضائية باحترافية.
مخاطر الدعاوى وتحديات الإثبات
يحذر القضاء السعودي بصرامة من الانزلاق في المطالبات غير المستندة إلى حد أدنى من الثبوت، أو رفع الدعاوى القائمة على الشبهات والظنون؛ إذ تفرض الأنظمة حماية مشددة لنزاهة المرفق العدلي ومنع إشغاله دون حق. تكمن الخطورة الاستراتيجية في أن الأنظمة تفرض عقوبات رادعة تشمل التعزير والتعويض المادي للمتضرر عند ثبوت كذب المدعي أو ادعائه الباطل.
وفي الحالات التي يُستغل فيها ادعاء المديونية كيدياً لرفع اتهامات باطلة تتصل بـ النصب والاحتيال في السعودية لابتزاز الخصم، يحق للمدعى عليه بعد ثبوت براءته رد المطالبة وإقامة دعوى براءة ذمة من مطالبة لنفي الالتزام المالي وتطهير السجل القانوني أمام القضاء. إن هذه الصرامة تهدف إلى حماية نزاهة القضاء وضمان أن تكون أروقة المحاكم مكاناً لرد الحقوق لا لتصفية الحسابات. لذا، يجب على كل مدعٍ تقييم بيناته بدقة قبل البدء.»
التحديات الواقعية وعقوبات الدعوى الكيدية
تتنوع التحديات القانونية والإجرائية التي تواجه المدعي عند غياب التوثيق الكتابي، مما يفرض عليه حذراً شديداً لضمان عدم التعرض للرد نتيجة الإخلال بأحد شروط المطالبة المالية بدون إثبات:
- صعوبة إثبات سبب التسليم: مواجهة خطر إقرار المدعى عليه باستلام المال مع ادعائه أنه كان هبة أو سداداً لدين سابق دون بينة تعزز القرض.
- خطر الحكم بعدم الثبوت: احتمالية رد الدعوى أو الحكم بعدم سماعها عند عجز المدعي عن تقديم تسلسل منطقي للأحداث أو قرائن تؤكد المديونية.
- تحقق شروط الدعوى الكيدية: الانزلاق في [شروط رفع الدعوى الكيدية] عند إقامة الدعوى بغير حق وبقصد الإضرار بالخصم أو ابتزازه ما بين القضاء.
- العقوبات التعزيرية والنظامية: التعرض للعقوبات التعزيرية الرادعة التي تفرضها المحكمة على المدعي الكاذب لحماية المرفق العدلي من النزاعات الوهمية.
- الالتزام بالتعويض المادي الشامل: التزام المدعي الكيدي بتعويض المدعى عليه عن كافة أتعاب المحاماة ومصاريف التقاضي والأضرار المعنوية التي لحقت به.
- إضعاف الموقف الحقوقي للمدعي: تراجع مصداقية المدعي أمام الدوائر القضائية في حال وجود سوابق لرفع دعاوى غير موثوقة أو متناقضة الأقوال.
الممارسات الوقائية لحماية الأموال
التوثيق المسبق ليس مجرد إجراء روتيني، بل هو أداة استراتيجية لتعزيز الثقة واستدامة العلاقات المالية. إن وجود مستند قانوني واضح يحدد الحقوق والالتزامات يمنع نشوب النزاع من الأساس، حيث يدرك كل طرف أن موقفه مكشوف أمام القضاء التنفيذي. في بيئة الأعمال المعاصرة، يعتبر التوثيق مؤشراً على الاحترافية والجدية، مما يقلل من فرص التلاعب أو المماطلة. إن استثمار وقت بسيط في التوثيق يحمي الثروات من الضياع، ويوفر سنوات من التقاضي المرهق، ويعزز الأمان المالي للفرد والمؤسسة على حد سواء.
الحلول الرقمية وأفضل وسائل التوثيق
تتيح البيئة العدلية الرقمية مجموعة من الأدوات الوقائية الفعالة التي تضمن حفظ الحقوق المالية وتمنع نشوب النزاعات القضائية مستقبلاً:
- إصدار السندات عبر نافذ: التعامل المباشر عبر منصة نافذ التابعة لوزارة العدل لإصدار سندات أمر إلكترونية تملك قوة السند التنفيذي المباشر.
- التوثيق عبر المنصات الرسمية: تسجيل العقود والالتزامات عبر المنصات المعتمدة مثل منصة إيجار للعقود العقارية أو المنصات التوثيقية المخصصة.
- تدوين سبب التحويل البنكي: كتابة وصف دقيق وصريح في خانة سبب التحويل عند إجراء العمليات البنكية مثل قرض شخصي مسترد بتاريخ محدد.
- الإعذار القانوني الرسمي المسبق: إرسال إخطار رسمي أو رسالة موثقة للمدين بتحديد الدين ومهلة السداد قبل رفع الدعوى واستخدام رده كإقرار.
- تفعيل المراسلات الرسمية الموثقة: الاعتماد على البريد الإلكتروني والتطبيقات الموثقة كقنوات أساسية لتأكيد الاستلام والتعهد بالسداد مع حفظ النسخ.
- الاستعانة بالمستشار القانوني المختص: مراجعة الصياغات المالية والاتفاقيات مع مختصين قبل تسليم الأموال لضمان استيفاء الشروط الشكليّة والنظامية للتوثيق.
الأسئلة الشائعة
هل التحويل البنكي وحده يكفي كإثبات للمطالبة المالية أمام القضاء؟
التحويل البنكي يثبت فقط واقعة "التسليم المادي" ونقل المال من حساب إلى آخر، ولكنه لا يثبت بمفرده "سبب المديونية"؛ إذ قد يدعي المستلم أنه كان هبة أو سداداً لدين سابق. لذلك، يلزم تقديم بينة معززة (كالرسائل الرقمية أو الشهادة) تؤكد أن السبب هو قرض ملزم بالرد.
ماذا يحدث إذا أنكر المدعى عليه الدين ولم تتوفر أي أدلة؟
عند عجز المدعي تماماً عن تقديم البينة، يحق له طلب توجيه اليمين الحاسمة للمدعى عليه. فإذا حلف المدعى عليه اليمين بصيغتها الشرعية، يصدر الحكم بعدم سماع الدعوى. أما إذا نكل (امتنع) عن الحلف، فيُعد نكوله إقراراً ضمنياً يترتب عليه الحكم لصالح المدعي بالحق المطالب به.
هل تُقبل شهادة الأقارب أو الأصدقاء في المطالبات الشفهية؟
تُقبل شهادة من توفرت فيه صفة العدالة نظاماً، وتخضع شهادة الأقارب لسلطة القاضي التقديرية؛ حيث تُرد إذا كانت تجلب مصلحة للشاهد أو تدفع عنه ضرراً (كشهادة الوالدين للأبناء)، مع مراعاة نصاب المئة ألف ريال أو وجود المانع الأدبي الناشئ عن صلة الرحم.
هل تعتبر رسائل الواتساب والتسجيلات الصوتية دليلاً معتمداً؟
نعم، تعتبر الأدلة الرقمية الموثقة معتمدة ولها حجية المحررات العرفية وفق نظام الإثبات، بشرط ثبوت نسبتها إلى صاحبها (عن طريق الرقم المربوط بالهوية) والحصول عليها بطريق مشروع، وللمحكمة الاستعانة بخبير تقني للتحقق من سلامتها من التعديل أو التزوير.
ما هي المهلة الزمنية المقبولة لرفع دعوى مطالبة مالية بدون وثائق؟
تخضع الدعاوى لمدد التقادم؛ ففي المطالبات التجارية لا تُسمع الدعوى بعد مرور 5 سنوات من تاريخ الاستحقاق. أما في الحقوق المدنية، فإن مرور فترات زمنية طويلة جداً دون مطالبة يضعف قرينة جديّة الادعاء وصلاحية البينة الشفهية أمام القاضي.
هل يحق للمدعى عليه المطالبة بالتعويض إذا كانت الدعوى بدون إثبات؟
مجرد عجز المدعي عن الإثبات لا يعطي الحق في التعويض. ولكن إذا ثبت للمحكمة كذب المدعي وقصده الكيدي والإضرار بخصمه، يحق للمدعى عليه المطالبة بالتعويض عن كافة الأضرار وأتعاب المحاماة ومصاريف التقاضي جراء الدعوى غير المحقة.
في الخِتام، يُظهر المنظور العدلي الحديث في المملكة العربية السعودية أن غياب المحررات الكتابية لم يعد عقبة مُطلقة تمنع أصحاب الحقوق من استرداد أموالهم، إذ يُوفر نظام الإثبات مرونة إجرائية عالية تعتمد على القرائن الرقمية، الشهادات، والإقرارات. إلا أن هذا التيسير يقابله تدقيق قضائي صارم لضمان استيفاء كافة شروط المطالبة المالية بدون إثبات وحماية المرفق العدلي من الدعاوى الكيدية.
يبقى الوعي القانوني واللجوء إلى الوسائل الرقمية المعتمدة -كالسندات التنفيذية وتوثيق غرض التحويلات البنكية- هو الدرع الوقائي الأمثل لصيانة الثروات وضمان استقرار التعاملات المادية بين الأفراد والمؤسسات.