إعداد: فريق تحرير منارة القوانين السعودية
المراجعة والتدقيق: قسم المراجعة القانونية
آخر تحديث: سبتمبر 2026
تتطلب معالجة النزاعات المصرفية اتبّاع 6 خطوات إجرائية لـ تقديم شكوى البنك المركزي نفاذ عبر منصة “ساما تهتم”، بدءاً من استيفاء الشروط النظامية والموضوعية، مروراً بآلية الربط الرقمي والرفع، وصولاً إلى متابعة مهل الرد والتصعيد القضائي لضمان استرداد الحقوق المالية.
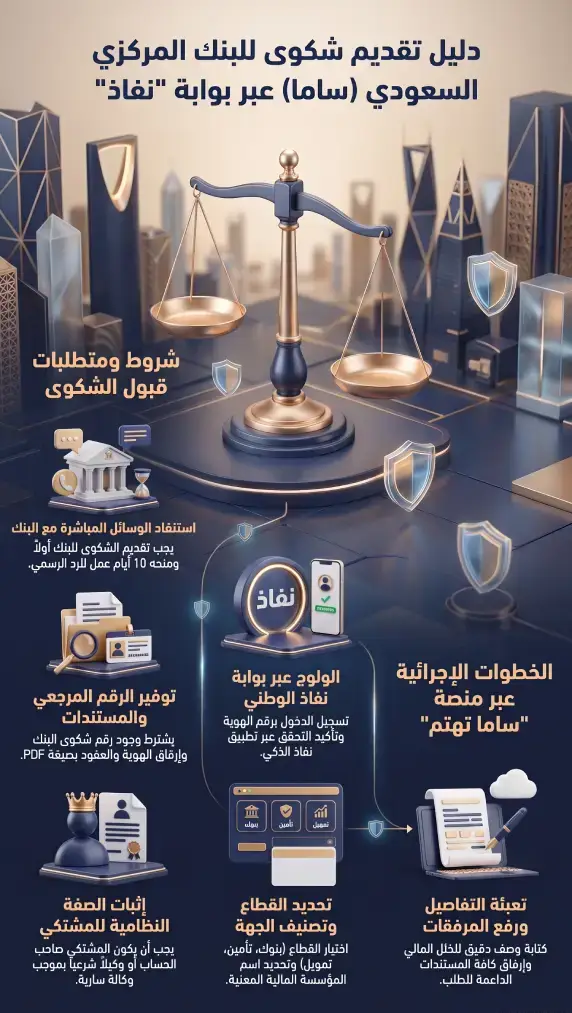
تتطلب الخدمة تقديم الشكوى أولاً للبنك ومنحه مهلة 10 أيام عمل للرد. عقب ذلك، يُمكن الدخول إلى “منصة ساما تهتم” عبر النفاذ الوطني الموحد، اختيار القطاع والجهة المعنية، ثم إدخال بيانات الطلب، وإرفاق المستندات الداعمة بصيغة PDF وتحديد المطالب النظامية بوضوح.
شروط تقديم شكوى البنك المركزي نفاذ
في حال تعثر التسوية الودية ورغبتك في دراسة ملف القضية قبل التصعيد القضائي، يمكنك الاطلاع على دلينا المخصص حول الآليات والخيارات القانونية المتاحة.
الاطلاع على دليل مختصين في القضايا المالية معتمدين من وزارة العدل
متطلبات قبول الشكوى لدى ساما تهتم
- استنفاد الوسائل المباشرة: تنص اللوائح على وجوب تقديم الشكوى أولاً للمؤسسة المالية (البنك أو شركة التأمين). لا تتدخل “ساما” إلا بعد مرور 10 أيام عمل من تاريخ تقديم الشكوى للجهة دون رد، أو في حال استلام رد غير مرضٍ. يُستثنى من ذلك الحالات الطارئة التي يقررها البنك المركزي.
- الرقم المرجعي والمستندات: يشترط تزويد المنصة الوطنية برقم مرجعي للشكوى الأصلية المقدمة للمؤسسة المالية. كما يجب إرفاق نسخة من الهوية الوطنية، وصور من كافة المراسلات الرسمية، وكشوفات الحساب، أو العقود (مثل عقد التمويل أو وثيقة التأمين) التي تثبت وقوع الضرر.
- دقة البيانات الموضوعية: يجب صياغة الوقائع بوضوح، مع تحديد “المبلغ المتنازع عليه” وتاريخ الواقعة. يفضل إرفاق المستندات بصيغ (PDF) أو صور عالية الجودة لضمان وضوح الأرقام والتواريخ.
- الصفة النظامية: يجب أن يكون المشتكي هو صاحب الحساب أو المتضرر المباشر، وفي حال وجود وكيل، يجب إرفاق وكالة شرعية سارية تتضمن نصاً صريحاً يخول له المراجعة وتقديم الشكاوى لدى الجهات الحكومية والرقابية.
إن استيفاء هذه الشروط الجوهرية يمثل الضمانة الأساسية للانتقال بسلاسة إلى الخطوات التنفيذية عبر بوابة نفاذ الوطني لـ تقديم شكوى البنك المركزي نفاذ رسمياً.
طريقة رفع شكوى البنك المركزي السعودي
آلية الدخول وتعبئة بيانات الشكوى
- الدخول عبر نفاذ: التوجه للموقع الرسمي، واختيار “تسجيل الدخول” عبر بوابة نفاذ الوطني. سيُطلب منك إدخال رقم الهوية الوطنية ثم تأكيد الطلب من خلال تطبيق “نفاذ” على هاتفك الذكي (المستوى الثاني من التحقق).
- بدء طلب جديد: من القائمة الرئيسية، اختر “تقديم شكوى”، حيث سيقوم النظام تلقائياً بسحب بياناتك الشخصية الأساسية الموثقة.
- تصنيف القطاع والجهة: يجب اختيار القطاع بدقة (بنوك، شركات تمويل، شركات تأمين، أو شركات المدفوعات). بعدها، اختر اسم المؤسسة المالية المحددة من القائمة المنسدلة.
- تعبئة تفاصيل الشكوى: قم بإدخال “تصنيف الشكوى” (مثل: عمليات بطاقة ائتمانية، تمويل عقاري، تأمين مركبات). يجب كتابة وصف تفصيلي لا يقل عن سطرين يوضح طبيعة الخلل، مع ذكر تاريخ تقديم البلاغ للبنك ورقم البلاغ السابق.
- إرفاق المستندات الداعمة: قم برفع الملفات (مثل صور المحادثات، عقود القروض، أو رسائل الرفض). نصيحة الخبراء: تأكد أن حجم الملف لا يتجاوز 5 ميجابايت وأن الصيغة هي PDF لضمان سرعة التحميل والمراجعة.
- تحديد الطلب النهائي: حدد بوضوح ما تريده (مثلاً: استرداد مبلغ، تصحيح سجل ائتماني في “سمة”، أو إلغاء عقد).
- الإرسال والمتابعة: بعد المراجعة، اضغط على “إرسال”. سيصلك رقم مرجعي للشكوى عبر رسالة نصية (SMS) لتمكينك من التتبع اللحظي.
اختصاصات البنك المركزي في معالجة الشكاوى
أنواع المخالفات المصرفية والتأمينية
- مخالفات التمويل والقروض: تشمل الأخطاء في احتساب معدل النسبة السنوي (APR)، أو التغيير غير القانوني في تكلفة الأجل (السايبور/ليبور)، أو استقطاع مبالغ تتجاوز النسب المسموح بها من الراتب الشهري، بالإضافة إلى قضايا تمويل المنشآت الصغيرة والمتوسطة (SMEs).
- نزاعات التأمين الإلزامي والاختياري: مثل تأخير صرف التعويضات في تأمين المركبات (تأمين ضد الغير)، أو رفض تغطية الحالات الطبية المشمولة في وثيقة التأمين الصحي، أو المماطلة في تسوية مطالبات “تأمين المباني”.
- الرسوم والتعريفات البنكية: أي فرض لرسوم إدارية أو رسوم خدمات تتجاوز السقف المحدد في “تعريفة الخدمات البنكية” الصادرة عن ساما، أو فرض رسوم على الحسابات دون وجه حق و المماطلة في إصدار شهادات المديونية وإخلاء الطرف، مما قد يضطر العميل نظاماً إلى رفع دعوى براءة ذمة من مطالبة لإثبات سداد كافة المستحقات المالية.
- العمليات والمدفوعات: تشمل الاعتراضات على عمليات البطاقات الائتمانية، أو الحوالات الدولية المتأخرة، أو العمليات المنفذة عبر “مدى” والتي لم يتم تقييدها بشكل صحيح.
- المعلومات الائتمانية (سمة): حالات عدم تحديث البيانات الائتمانية بعد السداد، أو إدراج معلومات خاطئة تؤثر على قدرة العميل على الحصول على تمويل مستقبلي.
- إجراءات مكافحة الاحتيال: مراقبة مدى التزام البنك بمعايير الأمن السيبراني وحماية حسابات العملاء من الاختراقات الناتجة عن قصور في أنظمة البنك التقنية.
أسباب عدم قبول الشكوى وكيفية تفاديها
أخطاء إجرائية تسبب رفض طلبك في ساما
- عدم الالتزام بمهلة العشرة أيام: تقديم الشكوى لساما قبل منح البنك مهلة الـ 10 أيام عمل للرد. الحل: احتفظ دائماً بصورة من بلاغك للبنك وتاريخه ولا تصعد الأمر إلا بعد انتهاء المهلة.
- الشكاوى الكيدية أو المضللة: تقديم معلومات غير صحيحة أو شكاوى متكررة حول نفس الموضوع الذي تم البت فيه سابقاً. الحل: تأكد من استناد شكواك إلى واقعة مادية مثبتة بمستندات وليس مجرد انطباعات شخصية.
- عدم الاختصاص النوعي: تقديم شكوى ضد جهة لا تقع تحت رقابة ساما، مثل شركات البريد، أو المتاجر الإلكترونية، أو منصات التداول غير المرخصة. الحل: تأكد من وجود المؤسسة ضمن قائمة “المؤسسات المالية المرخصة” في موقع البنك المركزي.
- وجود قضية منظورة قضائياً: تقديم شكوى لموضوع يتم تداوله في المحاكم. الحل: إذا بدأت المسار القضائي، يجب متابعته هناك، حيث لا تملك “ساما” سلطة إلغاء أحكام القضاء أو التدخل في قضايا معروضة عليه.
- نقص المستندات الجوهرية: إرسال الشكوى دون إرفاق “نموذج الرفض” من البنك أو صور من كشوفات الحساب ذات الصلة. الحل: قم بإعداد “ملف أدلة” متكامل قبل الدخول إلى بوابة نفاذ لضمان قوة موقفك القانوني.
متابعة الشكوى وإجراءات الرد والاعتراض
المهل الزمنية وطريقة تصعيد الشكوى
- المهلة النظامية للرد: بمجرد إحالة الشكوى من ساما للمؤسسة المالية، يُمنح البنك أو شركة التأمين مهلة أقصاها 10 أيام عمل لتقديم رد تفصيلي. في حالات استثنائية جداً (مثل النزاعات الدولية)، قد تُمدد المهلة بموافقة ساما مع إشعار العميل بذلك.
- آلية استلام الرد: سيتلقى العميل تنبيهاً فورياً عبر الجوال. يجب الدخول عبر نفاذ للمنصة لقراءة الرد كاملاً، حيث لا يكتفي النظام بالرسائل النصية المختصرة لضمان استيعاب العميل لكافة الحيثيات.
- حق الاعتراض: إذا كان رد البنك غير مقنع أو تجاهل مستندات مهمة، يحق للعميل الضغط على “اعتراض” خلال 7 أيام من تاريخ استلام الرد. يجب في هذه الحالة تقديم “مذكرة اعتراضية” مختصرة توضح جوانب القصور في رد البنك.
- التصعيد القضائي: في حال أصر البنك على موقفه ولم تنجح “ساما” في فرض حل ودي (كون دورها رقابي إداري)، يحق للعميل التوجه إلى لجان الفصل في المنازعات والمخالفات المصرفية. هذه اللجان هي جهة شبه قضائية تملك سلطة إصدار أحكام إلزامية بالتنفيذ والتعويض، وتُعد قراراتها سندات تنفيذية. وفي حال عدم الوصول لتسوية مرضية عبر ساما، يحق للعميل الانتقال للمسار القضائي واتباع إجراءات رفع دعوى مطالبة مالية بالسعودية أمام اللجان القضائية المختصة.
هل تواجه معضلة قانونية أو صعوبة في استرداد مبالغ مالية متنازع عليها مع إحدى الجهات المصرفية؟ يمكنك الاستعانة بـ محامي مالي جدة للحصول على استشارة قانونية مخصصة تقيّم موقفك النظامي ودراسة ملفك قبل اتخاذ الإجراءات الرسمية.
الأسئلة الشائعة
كيف اقدم شكوى في ساما تهتم؟
يتم ذلك عبر الدخول لموقع "ساما تهتم" الرسمي، ثم تسجيل الدخول عبر بوابة نفاذ الوطني، واختيار "طلب جديد" وتعبئة بيانات الشكوى مع إرفاق المستندات الداعمة.
كم مدة الرد على شكوى البنك المركزي؟
تلتزم المؤسسة المالية بالرد خلال 10 أيام عمل كحد أقصى. وفي حال عدم الرد، يقوم البنك المركزي بتصعيد المخالفة ضد المؤسسة لمخالفتها قواعد حماية العملاء.
هل خدمة تقديم الشكاوى في ساما تتطلب دفع رسوم؟
لا، كافة خدمات بوابة "ساما تهتم" هي خدمات مجانية بالكامل، وهي حق أصيل لكافة عملاء الجهات المالية المرخصة في المملكة.
هل يمكنني تقديم شكوى ضد بنك دون الذهاب إليه أولاً؟
نظاماً، لا يتم قبول الشكوى في ساما إلا إذا تم تقديمها للبنك أولاً ومنحه مهلة 10 أيام عمل للرد، لضمان إعطاء الفرصة للحل الودي المباشر.
ما الفرق بين دور "ساما تهتم" ولجان الفصل في المنازعات المصرفية؟
"ساما تهتم" جهة رقابية إدارية تهدف لمعالجة المخالفات وضمان الالتزام، بينما لجان الفصل هي جهة "شبه قضائية" تفصل في الحقوق المالية وتصدر أحكاماً ملزمة وقابلة للتنفيذ الجبري.
كيف أتصرف في حال تعرضت لعملية احتيال مالي؟
يجب إبلاغ البنك فوراً لإيقاف الحساب، ثم تقديم بلاغ لدى الشرطة عبر تطبيق "كلنا أمن" (للمسار الجنائي)، ثم تقديم شكوى في "ساما تهتم" لمراجعة مدى التزام البنك بمعايير الحماية التقنية.
تُوفر خدمة تقديم شكوى البنك المركزي نفاذ مساراً رقابياً إدارياً مكفولاً لحماية حقوق المتعاملين في القطاع المصرفي والتأميني، وضمان التزام المؤسسات المالية باللوائح والتعريفات المعتمدة في المملكة العربية السعودية. يُنصح المستفيدون دائماً بالرجوع إلى البوابات والمنصات الرسمية التابعة للبنك المركزي السعودي (ساما تهتم) لمتابعة أي تحديثات تنظيمية أو إجرائية سارية.
وفي حال تعثر الوصول إلى تسوية ودية أو استمرار الخلاف حول الحقوق المالية، تظل لجان الفصل في المنازعات والمخالفات المصرفية هي المرجع القضائي المختص للفصل النهائي في القضايا وإصدار الأحكام الإلزامية. يمكنك الاطلاع على دليلنا التوعوي المخصص حول صحيفة دعوى مطالبة مالية للتعرف على صيغة وإجراءات صحيفة الدعوى المتبعة عند الانتقال للمسار القضائي.